Assurance Habitation à Madère : Le Piège des Couvertures Dégâts des Eaux et Fuites
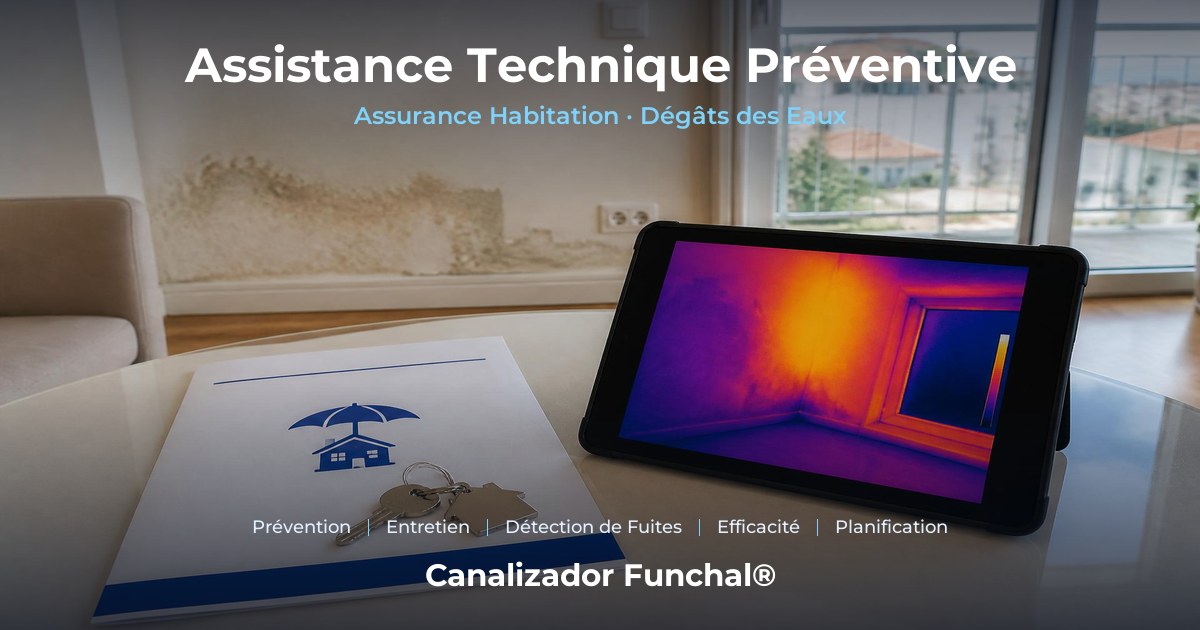
Acheter une maison à Funchal, au Caniço, à Santa Cruz, à Câmara de Lobos ou dans une autre commune de Madère représente déjà un investissement considérable avant même d'avoir les clés en main : apport, acte notarié, impôts, enregistrement et déménagement. Au moment de l'assurance habitation, l'instinct naturel est de chercher l'option la moins chère hors de la banque, ou d'accepter une première proposition sans évaluer les détails techniques du logement. C'est précisément là que réside le risque. Dans bien des cas, lorsqu'une infiltration survient — le plafond du voisin qui goutte ou un mur détrempé —, le propriétaire suppose que « l'assurance couvre tout », pour découvrir ensuite que le contrat ne prévoit pas la garantie adéquate ou affiche un capital insuffisant. Cet article explique, en langage clair, ce qui ne doit jamais manquer à votre assurance habitation à Madère.
🏠 Le Dilemme de l'Acheteur à Madère
1) Le coût d'acquisition d'un bien à Madère a augmenté ces dernières années, poussant de nombreux budgets familiaux à leur limite au moment de souscrire l'assurance. 2) L'assurance multirisque habitation est obligatoire pour les biens financés par un crédit. Elle n'a toutefois pas à être souscrite auprès de la banque : il est possible de choisir un assureur externe, souvent plus économique, à condition de le faire avec attention. 3) Le problème n'est pas de souscrire hors de la banque, mais de choisir uniquement sur le prix, sans conseil technique sur les besoins réels du logement. 4) Certaines offres de base ne comportent que le capital mobilier minimum et laissent les garanties facultatives désactivées, afin de rendre la prime annuelle plus attrayante. 5) Dans les appartements de Funchal, de Santa Cruz et d'autres communes, le risque le plus fréquent n'est ni l'incendie ni le vol, mais les dégâts des eaux — rupture de canalisations encastrées, chasse d'eau encastrée qui fuit, chauffe-eau en fuite ou raccordements d'appareils endommagés. 6) Une différence marginale sur la prime annuelle peut décider si l'assureur prend en charge une réparation de plusieurs milliers d'euros ou si le propriétaire assume la totalité des coûts. 7) La recommandation technique est toujours la même : lisez les Conditions Particulières et vérifiez, garantie par garantie, les capitaux actifs et les franchises applicables.
⚠️ La Différence de Vocabulaire : « Inondation » n'est pas « Dégâts des Eaux »
1) C'est l'une des ambiguïtés les plus fréquentes sur le terrain : le client repère le mot « inondation » dans son contrat et suppose être protégé contre tout problème lié à l'eau. 2) Dans les contrats d'assurance, « Inondation » désigne généralement des phénomènes naturels et externes : tempêtes, pluies torrentielles, crues ou débordement de ruisseaux — des événements bien réels dans la Région Autonome de Madère, mais qui ne couvrent pas les avaries du réseau de plomberie intérieur. 3) « Dégâts des Eaux » est la garantie spécifique qui répond des ruptures de canalisations, des engorgements avec débordement, des déversements accidentels et des infiltrations provenant du réseau d'eau et d'assainissement du logement. 4) Il s'agit de garanties distinctes, avec leurs propres capitaux et franchises, souvent souscrites indépendamment. 5) L'absence de la garantie adéquate entraîne fréquemment le refus du sinistre : si l'expertise confirme que l'origine est une canalisation intérieure et que cette garantie ne figure pas au contrat, le dossier est clos sans indemnisation. 6) Il importe aussi de distinguer les « dégâts des eaux soudains et accidentels » des infiltrations lentes par manque d'entretien — ces dernières sont habituellement exclues, ce qui renforce l'importance d'agir vite et de documenter techniquement l'événement. 7) Avant de signer, confirmez auprès de l'assureur : « Quel capital est attribué aux Dégâts des Eaux, quelle franchise s'applique et quelles sont les exclusions du contrat ? ».
✅ Les Trois Garanties Essentielles
1) DÉGÂTS DES EAUX ET DÉVERSEMENTS ACCIDENTELS — couvre les préjudices directs causés par une sortie d'eau accidentelle : rupture de canalisations encastrées, raccordements d'appareils, chasses d'eau encastrées ou chauffe-eau qui déversent. 2) RECHERCHE ET DÉTECTION DE FUITE — finance les travaux nécessaires pour localiser l'origine de la fuite par des moyens non destructifs (thermographie, gaz traceur, géophone, essais de pression et inspection vidéo). Elle évite des démolitions inutiles. Vérifiez que le capital affecté à cette garantie suffit à des interventions techniques complexes. 3) RÉPARATION DE L'AVARIE ET DOMMAGES AUX TIERS — la réparation de la canalisation (main-d'œuvre, ouverture et reprise) et la responsabilité civile pour les dégâts causés aux lots voisins sont souvent des garanties distinctes. Dans les immeubles collectifs, la garantie dommages aux tiers est essentielle pour préserver les relations de voisinage et éviter des charges élevées. 4) Vérifiez également : adéquation du capital mobilier, franchise par sinistre, garantie pour l'enlèvement des gravats et la remise en état des finitions, et éventuelles limites par mètre de canalisation remplacée. 5) Pour les biens destinés à la location ou à la location saisonnière (fréquents à Funchal, au Caniço et à Machico), confirmez que le contrat prévoit expressément cet usage.
📄 Le Rôle du Rapport Technique Indépendant
1) L'expert de l'assureur n'est pas plombier et ne vient qu'une fois, souvent des semaines après le sinistre, lorsque la tache a séché et que la preuve a disparu. 2) Un rapport technique indépendant, rédigé par celui qui a réalisé la détection, transforme un soupçon en preuve : il décrit la méthode employée, l'origine exacte de la fuite, le cheminement de l'eau et l'étendue des dommages. 3) Nos rapports comprennent un relevé photographique daté, des images thermographiques, les résultats des essais de pression, l'identification du tronçon touché et la description de la réparation réalisée ou proposée. 4) C'est ce document qui répond aux trois questions que l'assureur pose toujours : quelle est l'origine, est-ce soudain et accidentel, et quel est le coût raisonnable de la réparation. 5) Sans rapport, le dossier s'enlise en échanges d'e-mails et se termine souvent par un refus pour « cause indéterminée » ou « usure normale ». 6) Lorsqu'un voisin est concerné, le rapport indépendant sépare aussi les responsabilités entre lots et évite que la copropriété paie ce qui relève d'un logement privé — ou l'inverse. 7) Conservez toujours une copie : en cas de revente, elle prouve que le désordre a été correctement traité.
🧭 Démarches Recommandées dans les 48 Premières Heures
1) Fermez la vanne générale afin de contenir la propagation des dommages. 2) Documentez par photos et vidéos l'état des pièces, les taches d'humidité, les biens touchés et les relevés du compteur d'eau. 3) Déclarez le sinistre à l'assureur dans les plus brefs délais (en respectant le délai maximal fixé au contrat, habituellement jusqu'à 8 jours) et conservez le numéro de dossier. 4) Demandez l'activation de la garantie recherche et détection de fuite avant d'autoriser tout travail de démolition. 5) Faites appel à un service technique spécialisé pour localiser la fuite par des méthodes non destructives. 6) En cas de dommages dans des lots voisins, informez par écrit la copropriété et l'assureur. 7) Évitez de masquer ou de réparer définitivement la zone avant l'expertise, en réalisant uniquement les mesures de confinement strictement nécessaires pour arrêter l'eau (dûment documentées par factures et photographies).
🎯 Solution Technique Définitive
1) Rapport technique avec caméra thermographique : lorsque l'assureur refuse l'expertise ou invoque un manque de preuve sur l'origine de la fuite, la réponse consiste à remettre formellement un rapport de diagnostic non destructif avec images thermiques infrarouges. La thermographie détecte des variations millimétriques de température dues à l'humidité accumulée ou à la fuite sous les plaques de plâtre, les murs et les chapes, et cartographie précisément l'origine et l'étendue réelle du sinistre, sans rien casser. 2) Preuve technique incontestable : le rapport avec relevés photographiques infrarouges, plans annotés et dates de mesure constitue la preuve documentaire qui oblige l'assureur à prendre en charge la recherche de fuite — en n'ouvrant qu'au point exact — ainsi que la réparation des dommages et la remise en état d'origine du logement, peinture et revêtements inclus.
🛠️ Méthodologie d'Intervention Technique
1) DÉTECTION NON DESTRUCTIVE — utilisation d'une caméra thermique, de gaz traceur, d'un géophone et d'essais de pression pour identifier le point exact de la fuite sans endommager inutilement les structures. 2) RAPPORT TECHNIQUE DÉTAILLÉ — document conclusif avec relevé photographique et thermographique, mesures et diagnostic motivé pour l'instruction du dossier auprès de l'assureur. 3) RÉPARATION ET REMISE EN ÉTAT — exécution des travaux avec relevé de toutes les phases (avant, pendant et après) pour la validation de l'expert. 4) COUVERTURE GÉOGRAPHIQUE — intervention sur toute l'île de Madère : Funchal, Caniço, Santa Cruz, Machico, Câmara de Lobos, Ribeira Brava, Ponta do Sol, Calheta, Santana, São Vicente et Porto Moniz. 5) INTERVENTIONS MULTI-LOTS — lorsque des voisins sont concernés, l'origine et les dégâts de chaque lot sont documentés individuellement. 6) VISITES PRÉVENTIVES — diagnostic de l'état de la plomberie avant l'achat du bien ou la signature d'un bail. 7) Contactez Canalizador Funchal® sur WhatsApp ou au 962 583 137 : avec des photographies et une description de la situation, nous indiquons d'emblée l'approche technique la plus adaptée.
FAQ
L'assureur refuse l'expertise faute de preuves. Que présenter ?
Un rapport de diagnostic non destructif réalisé à la caméra thermographique. Les images infrarouges montrent les variations de température dues à l'humidité sous les murs, plaques et chapes et localisent la fuite exacte, ce qui retire à l'assureur l'argument de l'origine indéterminée.
Le rapport thermographique oblige-t-il l'assureur à payer la réparation et la peinture ?
Il constitue la preuve technique permettant d'exiger les deux volets : la recherche de fuite, en n'ouvrant qu'au point exact identifié, et la réparation des dommages avec remise en état d'origine du logement, revêtements et peinture compris, selon la garantie dégâts des eaux du contrat.
L'assurance habitation couvre-t-elle toujours une rupture de canalisation ?
Non. Elle ne la couvre que si la garantie dégâts des eaux et fuites accidentelles est active, dans la limite du capital et des conditions souscrites. Un contrat de base choisi uniquement au prix peut avoir cette garantie désactivée ou très faiblement plafonnée. De plus, la plupart des assureurs exigent un dommage soudain et accidentel : une infiltration lente, avec des signes visibles ignorés pendant des années, est souvent qualifiée de défaut d'entretien et refusée.
Quelle différence entre « inondation » et « dégâts des eaux » ?
« Inondation » couvre des événements externes : tempêtes, pluies torrentielles et crues — bien réels à Madère, mais sans rapport avec votre plomberie. « Dégâts des eaux » couvre l'eau issue du réseau interne du logement : ruptures de canalisation, fuites d'appareils, débordements et infiltrations d'origine hydraulique. Ce sont deux garanties distinctes, avec leurs capitaux et franchises. Avoir l'une ne signifie pas avoir l'autre, et c'est là que naissent la plupart des refus.
L'assureur paie-t-il la recherche de fuite ou seulement la réparation ?
Cela dépend de la garantie recherche et détection de fuite. C'est elle, et non la garantie dommages, qui paie la localisation de l'origine par thermographie, gaz traceur, géophone ou essai de pression. Dans les contrats économiques, elle est souvent désactivée ou limitée à des montants faibles, insuffisants pour un cas complexe. Avant d'autoriser toute démolition, demandez par écrit à votre assureur l'activation de cette garantie et confirmez le plafond disponible.
Pourquoi les assureurs refusent-ils des sinistres d'infiltration ?
Les motifs les plus fréquents sont : garantie non souscrite, origine du dommage non démontrée, déclaration tardive, dommage jugé progressif et non soudain, ou absence de preuve de l'état antérieur. Presque tous se combattent par la documentation : photographies datées, déclaration immédiate et rapport technique indépendant identifiant l'origine exacte et qualifiant techniquement l'événement.
Combien coûtent une détection de fuite et un rapport technique à Funchal ?
La recherche technique de fuite et le diagnostic pour l'assureur commencent, à titre indicatif, à 250 €. La méthode et la documentation dépendent de la surface, de la construction et des moyens nécessaires. Consultez la page Tarifs complète ; le déplacement applicable est présenté séparément sur la carte.
Mon voisin du dessous a subi des dégâts. Qui paie ?
Si l'origine se trouve dans votre logement, c'est votre responsabilité civile qui répond, dans la limite souscrite ; si elle se trouve dans les parties communes, comme une colonne de l'immeuble, c'est l'assurance de la copropriété. Si elle se trouve chez le voisin du dessus, c'est son contrat. Déterminer correctement l'origine est donc décisif — et c'est précisément l'objet d'un rapport technique indépendant, réalisé par celui qui a effectué la détection sur place.
Un dégât des eaux ou des doutes sur votre contrat ? Écrivez-nous sur WhatsApp : détection de fuite et rapport technique accepté par les assureurs.
Nous réalisons détection de fuites, rapports techniques pour assureurs et réparations à Funchal, Caniço, Santa Cruz, Machico, Câmara de Lobos, Ribeira Brava, Ponta do Sol, Calheta, Santana, São Vicente et Porto Moniz, dans toute l'île de Madère.