Seguro de Habitação na Madeira: A Armadilha das Coberturas em Danos por Água e Derrames
Quem compra casa no Funchal, no Caniço, em Santa Cruz, em Câmara de Lobos ou noutros municípios da Madeira já investiu uma quantia significativa antes sequer de ter as chaves na mão: entrada, escritura, impostos, registo e mudanças. Quando chega a fase do seguro de habitação, o instinto natural é procurar a opção mais barata fora do banco, ou aceitar uma proposta inicial sem avaliar os pormenores técnicos da habitação. É precisamente aí que reside o risco. Em muitos casos, quando ocorrem infiltrações — como o teto do vizinho a pingar ou uma parede encharcada —, o proprietário assume que «o seguro cobre tudo», descobrindo mais tarde que a apólice não contempla a cobertura adequada ou apresenta um capital insuficiente. Este artigo explica, em linguagem clara, o que não pode faltar na sua apólice de seguro de habitação na Madeira.
🏠 O Dilema de Quem Compra Casa na Madeira
1) O custo de aquisição de imóvel na Madeira subiu nos últimos anos, levando muitos orçamentos familiares ao limite no momento de contratar o seguro. 2) O seguro multirriscos habitação é obrigatório em imóveis com crédito habitação. Contudo, não é obrigatório contratá-lo através da instituição bancária: é possível optar por seguradoras externas, o que é frequentemente mais económico, desde que feito com a devida atenção. 3) O problema não está em contratar fora do banco, mas sim em escolher um seguro exclusivamente pelo preço, sem aconselhamento técnico sobre as reais necessidades do imóvel. 4) Algumas soluções base apresentam apenas o capital mínimo de recheio e mantêm as coberturas facultativas desativadas para tornar o prémio anual mais atrativo. 5) Em apartamentos no Funchal, em Santa Cruz e noutros concelhos, o risco mais frequente não é o incêndio ou o roubo, mas sim os danos causados por água — rutura de tubagens embebidas, autoclismo encastrado a verter, esquentador ou termoacumulador com fuga, ou ligações de eletrodomésticos danificadas. 6) Uma diferença residual no prémio anual pode ditar a diferença entre a seguradora assumir uma reparação de milhares de euros ou o proprietário suportar a totalidade dos custos. 7) A recomendação técnica é sempre a mesma: consulte as Condições Particulares e verifique, cobertura a cobertura, quais os capitais ativos e as respetivas franquias.
⚠️ A Diferença Linguística: «Inundações» Não É «Danos por Água»
1) Esta é uma das ambiguidades mais frequentes no terreno: o cliente identifica a palavra «inundações» na apólice e assume estar protegido contra qualquer problema relacionado com água. 2) Nas apólices de seguro, «Inundações» refere-se tipicamente a fenómenos naturais e externos: tempestades, chuvas torrenciais, enxurradas ou transbordo de ribeiras — ocorrências relevantes na Região Autónoma da Madeira, mas que não cobrem avarias na rede interna de canalização. 3) «Danos por Água» é a cobertura específica que responde por ruturas de tubagens, entupimentos com transbordo, derrames acidentais e infiltrações com origem na rede de água e esgotos da própria habitação. 4) Trata-se de coberturas distintas, com capitais e franquias próprios, muitas vezes contratadas de forma independente. 5) A ausência da cobertura adequada resulta frequentemente na recusa do sinistro: após a verificação pericial, se for confirmado que a origem é uma tubagem interna e essa cobertura não constar da apólice, o processo é encerrado sem indemnização. 6) Importa também distinguir «danos por água súbitos e acidentais» de infiltrações lentas por falta de manutenção — estas últimas são habitualmente excluídas, o que reforça a importância de agir com rapidez e documentar tecnicamente a ocorrência. 7) Antes de fechar o contrato, confirme com a seguradora: «Qual o capital atribuído aos Danos por Água, qual a franquia aplicável e quais as exclusões da apólice?».
✅ As Três Coberturas Essenciais
1) DANOS POR ÁGUA E DERRAMES ACIDENTAIS — cobre os prejuízos diretos causados pela saída acidental de água: ruturas em tubagens embebidas, ligações de máquinas, autoclismos encastrados ou termoacumuladores a derramar. 2) PESQUISA E DETEÇÃO DE AVARIA — financia os trabalhos necessários para localizar a origem da fuga através de meios não destrutivos (termografia, gás traçador, geofone, testes de pressão e inspeção de vídeo). Evita demolições desnecessárias. Verifique se o capital afeto a esta cobertura é suficiente para intervenções técnicas complexas. 3) REPARAÇÃO DA AVARIA E DANOS A TERCEIROS — a reparação do tubo (mão de obra e abertura/remate) e a responsabilidade civil por estragos causados a frações vizinhas são frequentemente garantias específicas. Em edifícios de habitação coletiva, a cobertura de danos a terceiros é fundamental para salvaguardar as relações de vizinhança e evitar encargos elevados. 4) Verifique ainda: adequação do capital de recheio/conteúdo, franquia por sinistro, cobertura para remoção de entulho e reposição de acabamentos, e eventuais limites por metro de tubagem substituída. 5) No caso de imóveis destinados a arrendamento ou alojamento local (frequentes no Funchal, Caniço e Machico), confirme se a apólice contempla expressamente essa utilização.
📄 O Papel do Relatório Técnico Independente
1) O perito da seguradora não é canalizador e visita a casa uma única vez, muitas vezes semanas depois do sinistro, quando a mancha já secou e a evidência desapareceu. 2) Um relatório técnico independente, elaborado por quem fez a deteção, transforma uma suspeita numa prova: descreve o método usado, a origem exata da fuga, o percurso da água e a extensão dos danos. 3) Nos nossos relatórios incluímos registo fotográfico datado, imagens termográficas, resultados dos ensaios de pressão, identificação do troço afetado e descrição da reparação executada ou proposta. 4) É este documento que responde às três perguntas que a seguradora faz sempre: qual é a origem, é súbita e acidental, e qual é o custo razoável da reparação. 5) Sem relatório, o processo arrasta-se em trocas de emails e acaba muitas vezes em recusa por «causa indeterminada» ou «desgaste natural». 6) Quando há vizinho envolvido, o relatório independente é também o que separa responsabilidades entre frações e evita que o condomínio pague o que é da fração — ou o contrário. 7) Guarde sempre cópia do relatório: em caso de venda do imóvel, é prova de que a patologia foi tratada corretamente.
🧭 Procedimentos Recomendados nas Primeiras 48 Horas de um Sinistro
1) Feche a torneira de segurança geral para conter o alastramento dos danos. 2) Registe fotograficamente e em vídeo o estado das divisões, manchas de humidade, bens afetados e leituras do contador de água. 3) Participe o sinistro à seguradora com a maior brevidade possível (respeitando o prazo máximo fixado na apólice, habitualmente até 8 dias) e guarde o número de processo. 4) Solicite o acionamento da cobertura de pesquisa e deteção de avaria antes de autorizar qualquer obra de demolição. 5) Recorra a um serviço técnico especializado para localizar a fuga através de métodos não destrutivos. 6) Se houver danos em frações vizinhas, informe a administração do condomínio e a seguradora por escrito. 7) Evite ocultar ou reparar definitivamente o local antes da verificação pericial, efetuando apenas as contenções estritamente necessárias para parar a água (devidamente documentadas com faturas e fotografias).
🎯 Solução Técnica Definitiva
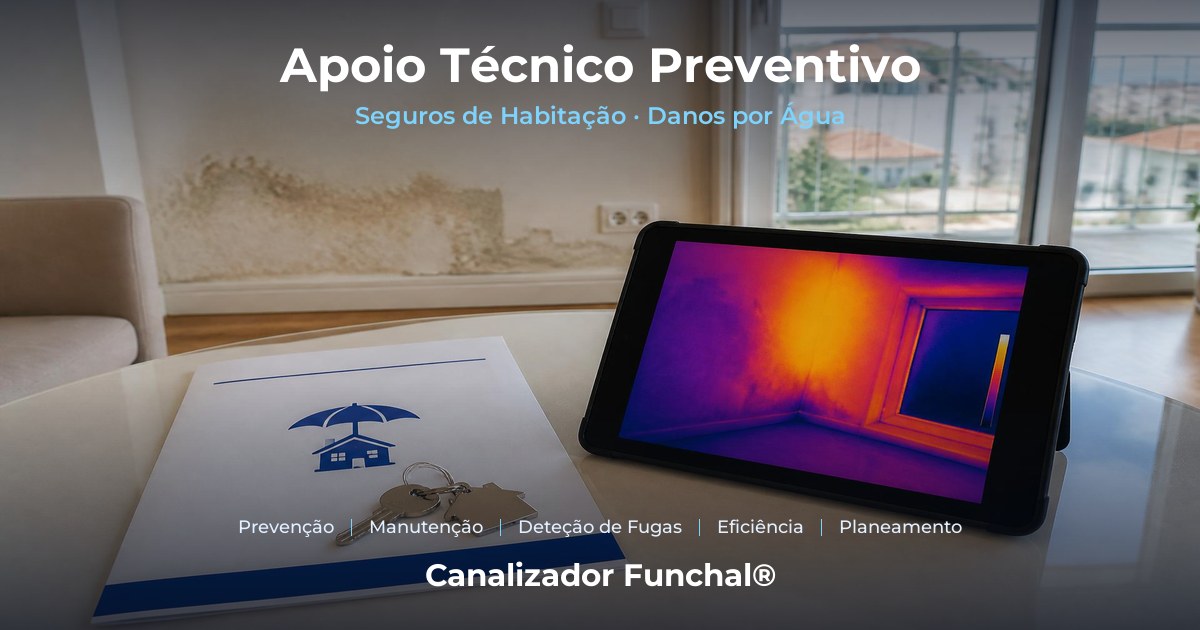
1) Relatório técnico com câmara termográfica: quando a seguradora recusa a peritagem ou alega falta de prova sobre a origem da fuga, a resposta é apresentar formalmente um relatório de diagnóstico não destrutivo com imagens térmicas de infravermelhos. A termografia deteta variações milimétricas de temperatura provocadas pela acumulação de humidade ou pela fuga sob placas de gesso, paredes e betonilhas, mapeando com precisão a origem e a extensão real da avaria, sem partir nada. 2) Prova técnica incontestável: o relatório com registo fotográfico infravermelho, plantas anotadas e datas de leitura serve de prova documental para obrigar a seguradora a assumir a pesquisa de avaria — partindo apenas no ponto exato — e também a reparação dos danos e o restabelecimento das condições originais da habitação, incluindo pintura e revestimentos.
🛠️ Metodologia de Intervenção Técnica
1) DETEÇÃO NÃO DESTRUTIVA — utilização de câmara termográfica, gás traçador, geofone e ensaios de pressão para identificar o ponto exato da fuga sem danificar estruturas desnecessariamente. 2) RELATÓRIO TÉCNICO DETALHADO — elaboração de documento conclusivo com registo fotográfico e termográfico, medições e diagnóstico fundamentado para instrução do processo junto da seguradora. 3) REPARAÇÃO E REPOSIÇÃO — execução dos trabalhos de reparação com registo de todas as fases (antes, durante e depois) para validação pericial. 4) COBERTURA GEOGRÁFICA — atendimento em toda a ilha da Madeira: Funchal, Caniço, Santa Cruz, Machico, Câmara de Lobos, Ribeira Brava, Ponta do Sol, Calheta, Santana, São Vicente e Porto Moniz. 5) INTERVENÇÕES MULTIFRAÇÕES — em sinistros que afetem vizinhos, é feita a documentação individualizada da origem e dos estragos em cada fração. 6) VISTORIAS PREVENTIVAS — diagnóstico ao estado da canalização antes da compra do imóvel ou da celebração de contratos de arrendamento. 7) Contacte a Canalizador Funchal® pelo WhatsApp ou por telefone para 962 583 137: com fotografias e uma descrição da situação, indicamos desde logo o enquadramento técnico mais adequado.
FAQ
A seguradora recusa a peritagem por falta de provas. O que apresentar?
Um relatório técnico de diagnóstico não destrutivo com câmara termográfica. As imagens de infravermelhos mostram as variações de temperatura provocadas pela humidade sob paredes, placas e betonilhas e identificam o ponto exato da fuga, o que retira à seguradora o argumento de origem indeterminada.
O relatório termográfico obriga a seguradora a pagar a reparação e a pintura?
Serve de prova técnica para exigir as duas partes: a pesquisa de avaria, abrindo apenas no local exato indicado, e a reparação dos danos com restabelecimento das condições originais da habitação, incluindo revestimentos e pintura, conforme a cobertura de danos por água da apólice.
O seguro de habitação cobre sempre uma rutura de canos?
Não. Só cobre se a apólice tiver ativa a cobertura de danos por água e derrames acidentais, e dentro do capital e das condições contratadas. Uma apólice base, escolhida apenas pelo preço, pode ter essa cobertura desligada ou com capital muito reduzido. Além disso, a maioria das seguradoras exige que o dano seja súbito e acidental: infiltrações lentas, com anos de evolução e sinais visíveis ignorados, são frequentemente enquadradas como falta de manutenção e recusadas.
Qual é a diferença entre «inundações» e «danos por água» na apólice?
«Inundações» cobre fenómenos externos, como tempestades, chuvas torrenciais e enxurradas — algo com peso real na Madeira, mas que nada tem a ver com a sua canalização. «Danos por água» cobre a água que sai da rede interna da habitação: roturas de tubagem, derrames de equipamentos, transbordos e infiltrações com origem em canalização. São coberturas diferentes, com capitais e franquias próprias. Ter uma não significa ter a outra, e é precisamente aqui que acontece a maioria das recusas.
O seguro paga a deteção da fuga ou só a reparação?
Depende da cobertura de pesquisa e deteção de avaria. É essa cobertura, e não a de danos, que paga o trabalho de localizar a origem com termografia, gás traçador, geofone ou ensaio de pressão. Em apólices económicas costuma vir desligada ou limitada a valores baixos, que não chegam para um caso complexo. Antes de autorizar qualquer demolição, peça por escrito à sua seguradora o acionamento desta cobertura e confirme o limite disponível.
Porque é que as seguradoras recusam sinistros de infiltrações?
Os motivos mais comuns são: a cobertura necessária não estar subscrita, a origem do dano não estar demonstrada, a participação ter sido feita tarde, o dano ser considerado gradual e não súbito, ou não existirem provas do estado anterior. Quase todos estes motivos se combatem com documentação: fotografias datadas, participação imediata e um relatório técnico independente que identifique a origem exata e classifique tecnicamente o evento.
Quanto custa uma deteção de fuga e um relatório técnico no Funchal?
A pesquisa técnica de fuga e o diagnóstico para seguradora começam, como referência, nos 250 €. O método e a documentação dependem da área, da construção e dos meios necessários. Consulte o Preçário completo; a deslocação aplicável é apresentada separadamente no mapa.
O meu vizinho de baixo teve danos. Quem paga?
Se a origem estiver na sua fração, responde a sua responsabilidade civil, dentro da cobertura contratada; se estiver em partes comuns, como uma coluna do prédio, responde o seguro do condomínio. Se estiver na fração do vizinho de cima, responde a apólice dele. Determinar corretamente a origem é, por isso, a parte decisiva — e é exatamente para isso que serve um relatório técnico independente, feito por quem executou a deteção no local.
Sinistro de água em casa ou dúvidas sobre a sua apólice? Falamos consigo pelo WhatsApp e fazemos deteção e relatório técnico aceite pelas seguradoras.
Fazemos deteção de fugas, relatórios técnicos para seguradoras e reparações no Funchal, Caniço, Santa Cruz, Machico, Câmara de Lobos, Ribeira Brava, Ponta do Sol, Calheta, Santana, São Vicente e Porto Moniz, em toda a Ilha da Madeira.